| [라이프플래닛, 네이버] 라이프플래닛 <꿈꾸는e저축보험> 출시 기념 이벤트 | ||
| ||
 http://blog.naver.com/lifeplanet/220230080693
짝 짝 짝~ 라이프플래닛이 2015년 1월 1일 신상품 '(무)꿈꾸는e저축보험'을 출시했습니다. 저금리 시대에 소비자 지향적인 상품을 출시해 화제가 되고 있는 라이프플래닛! 과연 이번 저축보험 상품은 어떤 상품일까요?! 자세히 살펴보겠습니다요 ^0^)/
라이프플래닛의 창립 1주년을 기념해 출시한 저축보험 상품 '(무)꿈꾸는e저축보험'. ※ 세줄 요약 1. 요즘 시대에 이자가 풍만빵빵 2. 비과세 ㄷㄷㄷㄷㄷ 3. 사망 보험 + 원금 보장 + 펀드의 수수료 부과방식 자, 그럼 자세한 이야기를 시작해 볼까합니다요!
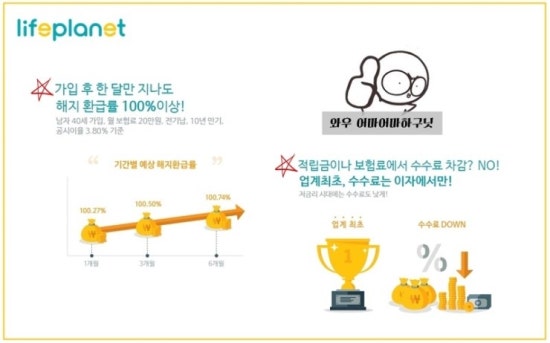
1. 경과이자비례방식 적용 - 적립금이나 보험료에서 수수료 차감? NO! 업계 최초, 수수료는 이자에서만! 따라서, 가입 후 한 달 만 지나도 해지환급률 100% 이상!
라이프플래닛 '(무)꿈꾸는e저축보험'은 국내 최초 '경과이자비례방식'에 의한 사업비 부과방식을 채택합니다. 후취형 '경과이자비례방식'을 채택했기 때문에, 철회 기간 경과 후, 언제 해지해도 납입보험료의 100% 이상을 해지환급금으로 지급되지요! 여기서, 잠깐! '경과이자비례방식'. 이 복잡미묘한 단어는 무슨 뜻입니까?! 친절한 라이프플래닛 CS매니저에게 여쭈었습니다.
네, 그렇습니다. 기존 보험상품이 '계약자 적립금' 즉, 고객이 다달이 납부한 보험료에 대해서 수수료를 차감했다면, 라이프플래닛 (무)꿈꾸는e저축보험의 경우, 납입한 보험료에 붙은 이자에 대해서만 수수료를 차감한다는 것이지요.
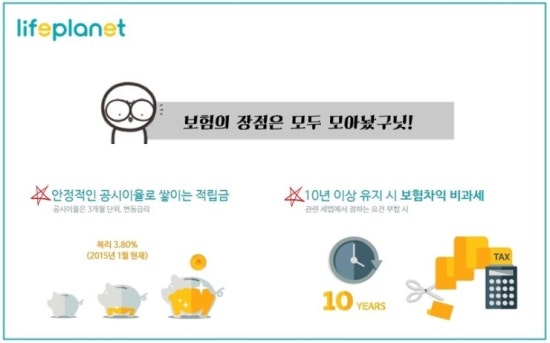
그러면 여기서 의문이 생깁니다. 만기에 가까워갈 수록 붙은 이자는 많아질 텐데, 결국 떼가는 수수료는 후반부로 갈 수록 많아지는 것 아니냐?! 아닙니다. 경과이자가 아무리 많아진다고 해도 월 보험료 5.8%와 비교해서 적은 금액을 공제하기 때문에, 사실상 단군 이래 가장 낮은 수수료 부과 방식을 채택했다고 해도 과언이 아니지요. 또한, 공시이율의 변동에 따라 이자는 바뀝니다. 라이프플래닛에서 수취하는 수수료는 경과이자에 비례하기 때문에, 공시이율이 떨어지면 수수료 또한 작아집니다. 그야말로 고객과 함께하는 라이프플래닛인 거지요. +_+)/ 또한, 고객의 보험료나 적립금에서 사업비를 공제하는 기존 저축성보험과 달리, 고객 적립금의 이자에서만 사업비를 차감하기 때문에 가입시점에 발생한 이자가 없다면 사업비 차감도 없는 것입니다! 100% 이상 환급이 가능한 것이죠. 사업비 차감도 없는 것입니다! 100% 이상 환급이 가능한 것이죠. 2. 보험의 장점 극대화 - 안정적인 공시이율로 쌓이는 적립금 그리고 10년 이상 유지 시 보험차익 비과세. 뿐만 아니라, 사망보장은 기본!
|